
ACESSO AO MERCADO
Pode vender em toda a UE sem abrir aqui uma empresa.
A EFC permite que uma empresa de fora da UE importe e venda em toda a UE sem ter a sua própria empresa na UE. Podemos atuar como o importador, tratar do seu registo de IVA e submeter o IVA sobre as suas vendas a consumidores.
O QUE ABRANGE
Três funções cobrem a importação e o IVA.

-
Importer of Record
Um importer of record é a parte designada como importador na declaração aduaneira. Toda a importação para a UE precisa de um. Podemos assumir esse papel, para que não precise de uma empresa na UE para importar.
Importer of Record -
Representação fiscal
Um representante fiscal é uma entidade sediada na UE que trata das suas declarações de IVA. Uma empresa de fora da UE frequentemente precisa de um para se registar para efeitos de IVA. Incluímo-lo na operação, e o aconselhamento fiscal continua a cargo do seu próprio consultor.
Representação fiscal -
IVA OSS nos 27
O One-Stop-Shop (OSS) é um único registo de IVA na UE para vendas à distância a consumidores noutros Estados-Membros. Abrange apenas vendas a consumidores. Podemos tratar das declarações OSS à medida que as suas encomendas são expedidas.
IVA OSS nos 27
A ENTRADA DAS MERCADORIAS
Duas formas de trazer stock para a UE.
A introdução em livre prática é a etapa aduaneira que transforma mercadorias de fora da UE em mercadorias da UE. Após a introdução em livre prática, as mercadorias podem circular e ser vendidas em qualquer ponto do mercado único. Os direitos e o IVA na importação tornam-se devidos nesse momento.
Antes de qualquer uma das três funções entrar em jogo, as mercadorias têm de entrar. Há duas formas de entrada.
-
Introdução em livre prática, o percurso habitual
Nesta via, as mercadorias são introduzidas em livre prática à medida que entram na UE. Os direitos são pagos nesse momento, com base no código pautal, na origem e no valor aduaneiro das mercadorias. Quando o importador reúne as condições, o IVA na importação é declarado e deduzido na mesma declaração de IVA, pelo que não é pago dinheiro na fronteira.
A disponibilidade dessa opção, e o montante dedutível, dependem da própria posição de IVA do importador. A partir daí, as mercadorias são mercadorias da UE. Vendê-las a uma empresa noutro Estado-Membro é uma transmissão intracomunitária: uma venda entre países da UE, não uma importação.
-
Manter em regime de entreposto e introduzir em livre prática quando necessário
Nesta via, as mercadorias entram num entreposto aduaneiro, também chamado entreposto sob regime de entreposto aduaneiro. Os direitos e o IVA na importação ficam suspensos enquanto ali permanecem. O stock é libertado à medida da necessidade, e cada libertação é declarada e tributada por si só.
Nada é devido sobre stock que não tenha sido libertado. O manuseamento adicional faz sentido para mercadorias de maior valor que se movimentam em volumes mais pequenos, e para gamas de rotação lenta ou com direitos elevados.
O que fica a seu cargo
Seja qual for a via que as mercadorias seguem, o seguro fica a seu cargo. Ao abrigo da Convenção CMR, o tratado sobre o transporte rodoviário internacional, a responsabilidade por defeito de uma transportadora tem um limite calculado pelo peso da carga, seja qual for o seu valor.
É o cliente que organiza a cobertura do stock e em trânsito, em nome próprio, e decide o seu âmbito com a sua seguradora. O seguro está fora do nosso trabalho: não vendemos nem colocamos apólices, e não aconselhamos sobre coberturas.
A revenda, uma vez as mercadorias dentro
Uma venda a uma empresa noutro Estado-Membro pode ser isenta de IVA com direito a dedução: sem IVA na fatura, e o comprador é responsável por o liquidar. A base legal é o artigo 138.º da Diretiva IVA. Uma venda a um cliente no país onde as mercadorias foram introduzidas em livre prática é aí uma venda doméstica, tributada segundo as regras desse país.
O MECANISMO
As mercadorias desalfandegadas podem circular para qualquer Estado-Membro.
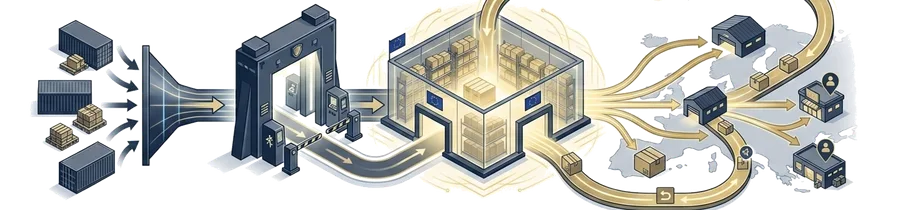
Na via habitual, as mercadorias são desalfandegadas uma vez, quando chegam. O importer of record torna a importação legal, e a representação fiscal cobre o seu registo de IVA. Depois disso, o mesmo stock pode chegar a distribuidores, retalhistas e consumidores em qualquer ponto do mercado único.
COMO SE ENCAIXA
Gerimos as três na mesma operação que armazena as suas mercadorias.
Isto funciona em ambas as vias: introdução em livre prática à chegada e armazenamento em entreposto aduaneiro. Separadamente, os produtos de consumo abrangidos pelo Regulamento Geral de Segurança dos Produtos (GPSR) também precisam de um Responsible Person na UE.
Esse é o ponto de contacto na UE para as autoridades de segurança dos produtos, um papel que podemos assumir. Decidir que mercados abordar e como fazer crescer as vendas neles é trabalho comercial, e a nossa equipa de desenvolvimento de negócio trata disso consigo.
Acesso ao mercado
Perguntas sobre importar e o IVA sem uma empresa na UE
Qual é a diferença entre introduzir mercadorias em livre prática e mantê-las em regime de entreposto?
A diferença está sobretudo em quando o imposto se torna devido, e em quanto dinheiro fica imobilizado em stock não vendido. O destino final das mercadorias é o mesmo. Na introdução em livre prática, os direitos são pagos à entrada das mercadorias. O IVA na importação torna-se devido ao mesmo tempo, embora um importador elegível o possa liquidar através da declaração de IVA. As mercadorias passam então a contar como mercadorias da UE e circulam como movimentos intra-UE. Em regime de entreposto aduaneiro, nada é pago até o stock ser libertado, e cada libertação é uma declaração separada.
Preciso de um número EORI para importar para a UE?
Sim, se as mercadorias forem declaradas à alfândega em seu nome. Toda a declaração é apresentada contra um número EORI (Economic Operators Registration and Identification), que identifica uma empresa junto das autoridades aduaneiras. É emitido uma única vez e reconhecido em qualquer ponto aduaneiro da UE, seja qual for o país por onde as mercadorias entram. Um número de IVA é diferente: um único país da UE emite-o para efeitos de IVA nesse país. A possibilidade de o usar para vender para outros países da UE depende do tipo de venda e do regime de IVA, não do número em si.
O meu contentor chega a Espanha, mas o meu stock está em Portugal. Como funciona o IVA?
Os direitos aduaneiros são pagos no Estado-Membro onde as mercadorias são introduzidas em livre prática. Um contentor que chegue a Espanha pode ser introduzido em livre prática no porto espanhol. Pode também viajar até Portugal em regime de trânsito, com os direitos suspensos pelo caminho, e ser introduzido em livre prática ali. Essa escolha determina onde os direitos são pagos e onde o IVA na importação é contabilizado. Quando o stock é vendido a empresas registadas para efeitos de IVA noutros Estados-Membros, a importação pode ser configurada sem IVA na importação em Portugal. A EFC configura isto caso a caso, apenas para vendas a empresas, nunca para vendas a consumidores.
Quando pode uma venda para outro país da UE ser isenta com direito à dedução?
Nos termos do artigo 138.º da Diretiva IVA, uma venda a uma empresa registada para efeitos de IVA noutro país da UE pode beneficiar de isenção com direito a dedução. Desde 2020, precisa de prova de que as mercadorias saíram, do número de IVA do comprador e de uma declaração recapitulativa correta, uma lista periódica das vendas intracomunitárias. Uma venda dentro do país de introdução em livre prática continua a ser uma venda doméstica.

Importe para a UE e venda em todo o mercado único.
Diga-nos de onde vêm as suas mercadorias e onde são vendidas. Mapeamos consigo a importação, a representação fiscal e o IVA.
Pedir orçamento