
ACCESO AL MERCADO
Puede vender en toda la UE sin abrir una empresa aquí.
EFC permite a una empresa de fuera de la UE importar y vender en toda la UE sin tener su propia empresa en la UE. Podemos actuar como importador, gestionar su registro de IVA y presentar el IVA de sus ventas a consumidores.
QUÉ ABARCA
Tres funciones cubren la importación y el IVA.

-
Importer of Record
Un importer of record es la parte designada como importador en la declaración aduanera. Toda importación a la UE necesita uno. Podemos asumir ese papel, de modo que no necesita una empresa en la UE para importar.
Importer of Record -
Representación fiscal
Un representante fiscal es una parte establecida en la UE que gestiona sus declaraciones de IVA. Una empresa de fuera de la UE suele necesitar uno para registrarse a efectos de IVA. Lo incluimos en la operación, y el asesoramiento fiscal sigue correspondiendo a su propio asesor.
Representación fiscal -
IVA OSS en los 27
La ventanilla única (OSS) es un único registro de IVA en la UE para las ventas a distancia a consumidores en otros Estados miembros. Cubre solo las ventas a consumidores. Podemos gestionar las declaraciones del OSS a medida que se envían sus pedidos.
IVA OSS en los 27
LA ENTRADA DE LAS MERCANCÍAS
Dos formas de introducir stock en la UE.
El despacho a libre práctica es el trámite aduanero que convierte las mercancías no comunitarias en mercancías de la UE. Tras el despacho, las mercancías pueden circular y venderse en cualquier punto del mercado único. Los derechos de aduana y el IVA de importación se devengan en ese momento.
Antes de que importe cualquiera de las tres funciones, las mercancías tienen que entrar. Hay dos formas de hacerlo.
-
Despacho a libre práctica, la vía habitual
En esta vía, las mercancías se despachan al entrar en la UE. Los derechos de aduana se pagan entonces, según la partida arancelaria, el origen y el valor en aduana de las mercancías. Cuando el importador reúne los requisitos, el IVA de importación se declara y se deduce en la misma declaración de IVA, de modo que no se paga nada en efectivo en la frontera.
Si esa opción está disponible, y cuánto puede deducirse, depende de la propia posición de IVA del importador. A partir de ese momento las mercancías son mercancías de la UE. Venderlas después a una empresa en otro Estado miembro es una entrega intracomunitaria: una venta entre países de la UE, no una importación.
-
Mantener en régimen de depósito y despachar a libre práctica cuando se necesite
En esta vía, las mercancías entran en un depósito aduanero, también llamado depósito de aduana. Los derechos de aduana y el IVA de importación quedan suspendidos mientras permanecen allí. El stock se despacha a medida que se necesita, y cada despacho se declara y se grava por separado.
No se debe nada sobre el stock que no se ha despachado. Este trámite adicional tiene sentido para mercancías de mayor valor que se mueven en volúmenes menores, y para gamas de rotación lenta o con derechos altos.
Lo que organiza usted
Sea cual sea la vía que sigan las mercancías, el seguro corre de su cuenta. Según el Convenio CMR, el tratado sobre el transporte internacional por carretera, la responsabilidad por defecto de un transportista tiene un límite calculado por el peso de la carga, sea cual sea su valor.
Es usted quien contrata la cobertura del stock y del tránsito, a su propio nombre, y decide su alcance con su aseguradora. El seguro queda fuera de nuestro trabajo: no vendemos ni colocamos pólizas, ni asesoramos sobre coberturas.
La reventa, una vez las mercancías dentro
Una venta a una empresa en otro Estado miembro puede estar exenta con derecho a deducción: sin IVA en la factura, y el comprador lo autorrepercute. La base legal es el artículo 138 de la Directiva del IVA. Una venta a un cliente en el país donde se despacharon las mercancías es una venta nacional en ese país, gravada conforme a sus propias normas.
EL MECANISMO
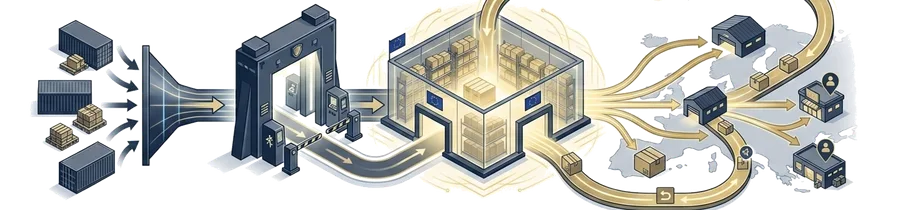
Las mercancías despachadas pueden circular a cualquier Estado miembro.
En la vía habitual, las mercancías se despachan en aduana una sola vez, al llegar. El importer of record hace legal la importación, y la representación fiscal cubre su registro de IVA. A partir de ahí, el mismo stock puede llegar a distribuidores, minoristas y consumidores en cualquier punto del mercado único.
CÓMO ENCAJA
Gestionamos las tres funciones en la misma operación que almacena sus mercancías.
Esto funciona en ambas vías: el despacho a la llegada y el almacenaje en régimen de depósito. Por separado, los productos de consumo incluidos en el ámbito del Reglamento General de Seguridad de los Productos (GPSR) también necesitan un Responsible Person en la UE.
Ese es el contacto en la UE para las autoridades de seguridad de producto, un papel que podemos asumir. Decidir qué mercados abordar y cómo hacer crecer las ventas en ellos es trabajo comercial, y nuestro equipo de desarrollo de negocio lo lleva a cabo junto con usted.
Acceso al mercado
Preguntas sobre importar y el IVA sin una empresa en la UE
¿Cuál es la diferencia entre despachar mercancías a libre práctica y mantenerlas en régimen de depósito?
La diferencia está sobre todo en cuándo se devenga el impuesto y en cuánto capital queda inmovilizado en stock sin vender. El destino final de las mercancías es el mismo. En el despacho a libre práctica, los derechos de aduana se pagan al entrar las mercancías. El IVA de importación se devenga en el mismo momento, aunque un importador que reúna los requisitos puede liquidarlo a través de la declaración de IVA. Las mercancías cuentan entonces como mercancías de la UE y circulan después como movimientos intracomunitarios. En régimen de depósito, no se paga nada hasta que se despacha el stock, y cada despacho es una declaración independiente.
¿Necesito un número EORI para importar a la UE?
Sí, si las mercancías se declaran ante la aduana en su nombre. Toda declaración se presenta con un número EORI (Economic Operators Registration and Identification), que identifica a una empresa ante las autoridades aduaneras. Se expide una sola vez y se reconoce en todos los puntos aduaneros de la UE, sea cual sea el país por el que entren las mercancías. Un número de IVA es distinto: lo expide un único país de la UE para el IVA en ese país. Que pueda utilizarlo para vender a otros países de la UE depende del tipo de venta y del régimen de IVA, no del número.
Mi contenedor llega a España, pero mis existencias están en Portugal. ¿Cómo funciona el IVA?
Los derechos de aduana se pagan en el Estado miembro donde las mercancías se despachan a libre práctica. Un contenedor que llega a España puede despacharse en el puerto español. También puede viajar a Portugal en régimen de tránsito, con los derechos suspendidos durante el trayecto, y despacharse allí. Esa elección decide dónde se pagan los derechos y dónde se contabiliza el IVA de importación. Cuando el stock se vende después a empresas registradas a efectos de IVA en otros Estados miembros, la importación puede configurarse sin IVA de importación en Portugal. EFC lo configura caso por caso, solo para ventas a empresas, nunca para ventas a consumidores.
¿Cuándo puede estar exenta con derecho a deducción una venta a otro país de la UE?
Conforme al artículo 138 de la Directiva del IVA, una venta a una empresa registrada a efectos de IVA en otro país de la UE puede quedar exenta con derecho a deducción. Desde 2020 necesita la prueba de que las mercancías salieron, el número de IVA del comprador y una declaración recapitulativa correcta, una relación periódica de las ventas intracomunitarias. Una venta dentro del país de despacho sigue siendo una venta nacional.

Importe a la UE y venda en todo el mercado único.
Cuéntenos de dónde vienen sus mercancías y dónde se venden. Planificaremos la importación, la representación fiscal y el IVA.
Solicitar presupuesto